Om bedrijven te stimuleren om ook tijdens deze roerige tijden te blijven investeren, is er namelijk een nieuwe investeringskorting in het leven geroepen: de baangerelateerde investeringskorting (BIK). Over de concrete voordelen en voorwaarden lees je hieronder meer.
Wat is de BIK?
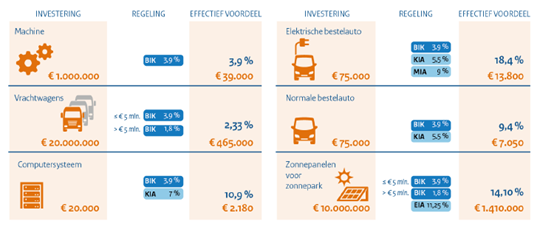
De BIK is een korting op de af te dragen loonheffingen. Als aan de voorwaarden wordt voldaan, dan mag een percentage van de in een boekjaar gedane investeringen in bedrijfsmiddelen in aftrek worden gebracht op de in hetzelfde boekjaar af te dragen loonheffingen. Ter illustratie: een investering van €100.000 levert een korting loonheffingen op van €3.900.
Wie komen er in aanmerking voor de BIK?
De BIK werkt net even anders dan andere investeringsfaciliteiten: het is geen aftrekpost in de inkomstenbelasting of de vennootschapsbelasting maar het is een korting op de af te dragen loonheffingen. Dit betekent dat alleen bedrijven met personeel kunnen profiteren van deze regeling. Ben je als DGA zelf in dienst bij je bv, dan betaal je ook loonheffingen zodat de BIK van toepassing kan zijn. Verder moet je, om in aanmerking te komen voor de BIK, belastingplichtig voor de inkomstenbelasting of vennootschapsbelasting zijn.
Hoeveel investeringskorting kan je krijgen?
Voor de BIK gelden twee kortingstarieven:
- tot €5.000.000 aan investeringen in een boekjaar geldt een korting van 3,9% van het investeringsbedrag;
- voor zover de investeringen in een kalenderjaar meer dan €5.000.000 bedragen, geldt een korting van 1,8% van het investeringsbedrag.
De korting kan niet hoger zijn dan de totaal in een boekjaar verschuldigde loonbelasting en premies volksverzekeringen (en dus niet premies werknemersverzekeringen en werkgeversbijdrage Zorgverzekeringswet).
De BIK heeft overigens geen invloed op de andere investeringsfaciliteiten (KIA, MIA, EIA etc.). Deze kunnen dus naast de BIK worden toegepast. Onderstaande illustratie, ontleend uit de publicaties van de Rijksoverheid, laat heel mooi zien wat het effectief voordeel zou kunnen zijn.
Spelregels voor de BIK
Om in aanmerking te kunnen komen voor de BIK gelden een aantal spelregels, waarvan de belangrijkste zijn:
- Bij de kwalificatie van investeringen wordt aangesloten bij de voorwaarden voor de kleinschaligheidsinvesteringsaftrek. Dit betekent dat bepaalde bedrijfsmiddelen niet in aanmerking komen, zoals bijvoorbeeld:
- personenauto’s die niet bestemd zijn voor beroepsvervoer;
- woonhuizen, grond, vaartuigen voor representatieve doeleinden;
- investeringen die bestemd zijn om voor minimaal 70% ter beschikking te worden gesteld aan derden.
- het minimale investeringsbedrag bij de BIK is €1.500 per bedrijfsmiddel en per aanvraag geldt een minimum totaalbedrag aan investeringen van €20.000;
- alleen nieuwe bedrijfsmiddelen komen in aanmerking voor de BIK;
- kosten voor verbeteringen en voortbrengingskosten van zelf ontwikkelde bedrijfsmiddelen zijn uitgezonderd van de BIK;
- er kan maximaal één keer per kwartaal een aanvraag voor de BIK worden ingediend;
- een BIK aanvraag moet binnen 3 maanden na afloop van het boekjaar van investering worden ingediend;
- De verplichtingen voor de investering moet op of na 1 oktober 2020 zijn aangegaan, deze moet met een laatste betaling in 2021 of 2022 volledig zijn betaald en de bedrijfsmiddelen dienen binnen 6 maanden na volledige betaling in gebruik te worden genomen.
BIK en fiscale eenheid vennootschapsbelasting
Het is mogelijk dat personeel en investeringen in verschillende bv’s zijn ondergebracht die samen een fiscale eenheid voor de vennootschapsbelasting vormen. Het is in die situatie nu nog niet mogelijk om de BIK toe te passen (m.a.w. investeringen van een bv verrekenen met de loonheffingen van een andere bv). Deze variant van de BIK moet nog worden goedgekeurd door de Europese Commissie, waarbij bij een goedkeuring een terugwerkende kracht zal gelden tot de ingangsdatum van de regeling.
Geeft de Europese Commissie onverhoopt geen goedkeuring, dan worden de BIK-percentages verhoogd naar 5% en 2,08%.
Hoe wordt de BIK aangevraagd?
De BIK moet bij de Rijksdienst voor Ondernemend Nederland (RVO) worden aangevraagd. Hiervoor zal vanaf 1 september 2021 een digitaal loket worden opengesteld. Naar verwachting kunnen wij dan desgewenst de aanvraag voor je verzorgen.
Ten slotte
Ben je van plan om investeringen te doen van minimaal €20.000, neem dan voordat je de investeringsverplichting aangaat, contact met ons op. Het zou zonde zijn als je de verplichting aangaat met een bv die niet in aanmerking komt voor de BIK-regeling, terwijl dat ook anders had gekund!