

De Hoge Raad heeft op 16 januari 2026 een belangrijke uitspraak gedaan over de belastingrente bij de vennootschapsbelasting. Deze uitspraak kan voor jou financieel relevant zijn. Graag leggen wij uit wat er is beslist en wat dit concreet voor jou betekent.
Wanneer moet je belastingrente betalen?
De Belastingdienst berekent belastingrente als een belastingaanslag voor een te betalen bedrag wordt opgelegd later dan zes maanden na afloop van het belastingjaar waar de aanslag op ziet. Bij bv’s met boekjaren die eindigen op 31 december, begint de rente dus te lopen op 1 juli van het volgende jaar. En voor de inkomstenbelasting geldt hetzelfde. De rente wordt berekend tot en met de uiterste betaaldatum van de aanslag. Omdat de betaaltermijn meestal zes weken na dagtekening ligt, loopt de berekende rente in de praktijk dus nog zes weken door ná het opleggen van de aanslag.
Let wel: de Belastingdienst brengt belastingrente in rekening, terwijl in basis over teruggaven geen rente wordt vergoed.
Is een aanslag eenmaal opgelegd en betaal je te laat, dan ben je geen belastingrente maar invorderingsrente verschuldigd. Deze bedraagt momenteel voor alle belastingsoorten 4,3% (tarief vanaf 1 januari 2026).
Welke rentepercentages aan belastingrente brengt de Belastingdienst in rekening?
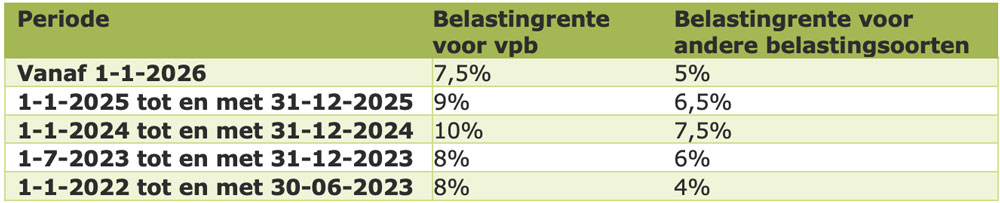
Voor de vennootschapsbelasting is het belastingrentepercentage anders dan voor de andere belastingsoorten (waaronder de inkomstenbelasting). Zie de tabel hieronder voor de tot nu toe gehanteerde percentages.
Wat heeft de Hoge Raad nu beslist?
De zaak bij de Hoge Raad draaide om de verhoogde belastingrente voor de vennootschapsbelasting. Sinds 2022 gold voor de vennootschapsbelasting een afwijkend en hoger rentepercentage dan voor andere belastingen (zie hiervoor). Waar bij bijvoorbeeld de inkomstenbelasting een rente van 4% gold, werd de rente voor de vennootschapsbelasting verhoogd naar 8%.
Ondernemingen die met deze hoge rente werden geconfronteerd, stelden dat:
- deze verhoging niet goed was onderbouwd;
- de rente geen relatie meer had met marktrentes;
- en dat vennootschappen daarmee ongelijk werden behandeld ten opzichte van andere belastingplichtigen.
De Hoge Raad is daarin recent meegegaan. De kern van het arrest is dat:
- belastingrente bedoeld is als vergoeding voor het rentevoordeel dat een belastingplichtige heeft doordat belasting later wordt betaald;
- de wetgever bij de verhoging naar 8% onvoldoende heeft gemotiveerd waarom juist voor de vennootschapsbelasting een veel hoger percentage nodig was;
- en dat deze verhoging daardoor onevenredig en onrechtmatig is.
Gevolg: voor aanslagen vennootschapsbelasting is in ieder geval in 2022 en 2023 te veel belastingrente berekend. De rente had niet meer mogen bedragen dan het tarief voor de andere belastingen. De budgettaire impact wordt geschat op ruim 1 miljard euro, maar juridisch gezien gaat het natuurlijk alleen om terugbetaling van onterecht geheven rente.
En hoe nu verder: voor de vennootschapsbelasting 2022 en 2023?
Uit de Hoge Raad uitspraak volgt dus dat de belastingrente voor de vennootschapsbelasting in elk geval gedurende de jaren 2022 en 2023 te hoog is vastgesteld en verminderd moet worden.
Is er tijdig bezwaar aangetekend tegen aanslagen vennootschapsbelasting met rente berekend in 2022 en/of 2023, dan zullen deze bezwaarschriften meelopen in een massaal bezwaarprocedure. Dit betekent dat de Belastingdienst op korte termijn voor deze bezwaarschriften zal moeten gaan beslissen, nu de Hoge Raad heeft geoordeeld. De Belastingdienst heeft in dat kader aangekondigd dat:
- uiterlijk 26 februari 2026 één collectieve uitspraak op bezwaar wordt gedaan;
- deze uitspraak vervolgens binnen zes maanden wordt toegepast op alle bezwaren die onder het massaal bezwaar vallen;
- als je tijdig bezwaar hebt gemaakt, je niets hoeft te doen: je ontvangt vanzelf bericht van de Belastingdienst.
De Belastingdienst heeft nog niets expliciet gezegd over de exacte inhoud van de collectieve uitspraak, maar een verlaging en terugbetaling van onterecht geheven rente ligt voor de hand.
En hoe nu verder: voor andere jaren en andere belastingsoorten?
Vennootschapsbelasting
Er bleven in eerste instantie nog onduidelijkheden ten aanzien van de jaren vanaf 2024, omdat met ingang van 1 januari 2024 de hoogte van de belastingrente voor de vennootschapsbelasting een andere berekeningsgrondslag heeft. Tot die datum was de berekeningsgrondslag namelijk de wettelijke rente voor handelstransacties, vanaf die datum is dat echter de herfinancieringsrente van de Europese Centrale Bank geworden.
Inmiddels heeft de Belastingdienst vooruitlopend op het collectieve uitspraak op bezwaar, kenbaar gemaakt dat zij de conclusie van de Hoge Raad ook gaan toepassen voor de jaren 2024 t/m 2026. De eerste aanslagen vennootschapsbelasting waarbij de lagere rentes van de andere belastingsoorten daadwerkelijk al zijn toegepast, hebben we al voorbij zien komen. Dit betekent dat vanaf nu in basis geen bezwaar meer gemaakt hoeft te worden tegen in rekening gebrachte belastingrente in aanslagen vennootschapsbelasting.
Andere belastingsoorten, waaronder inkomstenbelasting
Ook de gevolgen van dit arrest voor de massaal bezwaarprocedure voor de inkomstenbelasting en andere belastingen zijn nog niet geheel duidelijk. In deze uitspraak is wel aangehaald door de Hoge Raad dat het voor de inkomstenbelasting gehanteerde rentepercentage in basis niet onrechtmatig is. Echter, deze uitspraak ziet zoals gezegd echter formeel op de vennootschapsbelasting voor de jaren 2022 en 2023. De kans is klein dat de Hoge Raad nadien nog gaat oordelen dat de rente voor de andere belastingsoorten ook te hoog is. Deze rente geldt immers voor alle belastingplichtigen en heeft niet het selectieve, louter budgettaire karakter dat bij de vennootschapsbelasting speelde. Inmiddels heeft de Belastingdienst laten weten dat zij zeer binnenkort de lopende bezwaarschriften tegen de belastingrente in aanslagen inkomstenbelasting collectief gaat afwijzen. Alsdan staat alleen nog de weg naar de rechter open. Volgens fiscale deskundigen is de kans van succes bij de rechter klein.
Waarom tijdig voorlopige aanslagen aanvragen nog steeds belangrijk is
Voor de inkomstenbelasting 2025 en voor Vpb-boekjaren die eindigen op 31 december 2025, begint de rente te lopen vanaf 1 juli 2026. Verwacht je nog belasting verschuldigd te zijn over belastingjaar 2025, dan zal de rente vanaf dat moment (zoals hiervoor vermeld) minimaal 5% zijn en zul je mogelijk ook bezwaar moeten maken om het risico op een blijvend hogere rente te voorkomen. Het voorkomen van belastingrente blijft dus de veiligste route.
Wil je die rente en bezwaarprocedure voorkomen en verwacht je een bijbetaling over 2025, dan is het dus belangrijk om tijdig actie te ondernemen. Dat doe je door, vóór 1 mei 2026, een (hogere) voorlopige aanslag aan te vragen bij de Belastingdienst. Wij kunnen je daarbij helpen. Neem gerust contact met ons op.
Geschreven naar de stand van zaken op 16 februari 2026.