


Voor werknemers die een nieuwe leaseauto kiezen, kan elektrisch rijden steeds vaker de standaard worden. Ook kunnen werkgevers de keuzevrijheid beperken door bepaalde fossiele modellen niet langer aan te bieden.
In dit artikel bespreken we de nieuwe regeling, de overgangsregeling en de aandachtspunten.
Wat verandert er per 1 januari 2027?
Wie vanaf 1 januari 2027 een nieuwe fossiele leaseauto aan een werknemer ter beschikking stelt, krijgt te maken met een extra werkgeversheffing van 12% van de cataloguswaarde per jaar. Deze heffing komt volledig voor rekening van de werkgever en staat los van de eventuele bijtelling die de werknemer betaalt.
De pseudo-eindheffing geldt voor alle personenauto’s die op fossiele brandstof rijden, dus ook voor hybride personenauto’s. Alleen als de personenauto uitsluitend zakelijk wordt gebruikt is er geen pseudo-eindheffing. Zodra de medewerker woon-werk verkeer met de fossiele personenauto rijdt is de pseudo-eindheffing ook van toepassing, omdat voor deze regeling woon-werkverkeer als privé telt. De verklaring ‘geen privé gebruik’ geldt dan ook niet voor de pseudo-eindheffing.
Wat is een pseudo-eindheffing?
Een pseudo-eindheffing is een belasting die uitsluitend door de werkgever wordt betaald. Anders dan bij reguliere loonheffingen wordt deze belasting niet ingehouden op het salaris van de werknemer. Het verhalen van de eindheffing op de werknemer is niet toegestaan. De eindheffing heeft dan ook geen invloed op het nettoloon van de werknemer.
De pseudo eindheffing geldt alleen voor werkgevers, dus niet voor eenmanszaken zonder medewerkers of ZZP’ers.
Waarom wordt deze maatregel ingevoerd?
Het kabinet wil het aandeel elektrische personenauto's in de zakelijke markt vergroten. De zakelijke markt speelt een belangrijke rol bij de verduurzaming van het Nederlandse wagenpark, omdat leaseauto's na enkele jaren vaak doorstromen naar de tweedehandsmarkt. De maatregel verbiedt fossiele auto's niet, maar maakt deze financieel minder aantrekkelijk voor werkgevers.
De hoogte van de heffing (12% van de cataloguswaarde) is bewust gekozen om via een financiële prikkel de elektrische personenauto voor werkgevers aantrekkelijker te maken.
Wat zijn de financiële gevolgen?
Uit onderzoek dat in opdracht van het Ministerie van Financiën is uitgevoerd, blijkt dat elektrische personenauto's momenteel qua leasekosten vaak al vergelijkbaar zijn met fossiele auto's. Wanneer ook brandstof- en energiekosten worden meegenomen, zijn elektrische personenauto's in veel gevallen goedkoper.
De nieuwe heffing vergroot het financiële voordeel van elektrisch rijden aanzienlijk. Volgens de onderzoekers blijkt dat elektrische personenauto's voor werkgevers na invoering van de heffing vrijwel altijd financieel aantrekkelijker zijn dan vergelijkbare fossiele personenauto's. Voor veel werkgevers wordt een elektrische leaseauto daardoor de meest aantrekkelijke keuze.
Rekenvoorbeeld: wat kost de pseudo-eindheffing?
De nieuwe pseudo-eindheffing bedraagt 12% van de cataloguswaarde van een fossiele personenauto per jaar. Voor personenauto’s ouder dan 25 jaar is de pseudo-eindheffing 12% van de marktwaarde. De heffing komt volledig voor rekening van de werkgever.
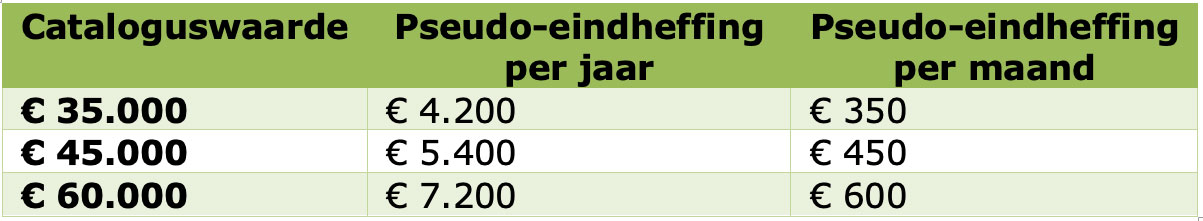
Bij een wagenpark van tien vergelijkbare auto’s met een cataloguswaarde van € 45.000 loopt de extra lastenverzwaring op tot € 54.000 per jaar.
Wanneer moet de pseudo-eindheffing betaald worden?
De pseudo-eindheffing wordt betaald via de loonaangifte. Over 2027 moet deze eindheffing in één keer, uiterlijk in het tweede tijdvak van 2028 worden aangegeven en betaald. Dit kan leiden tot een fors bedrag aan af te dragen loonheffing begin 2028.
Vanaf 2028 mag een keuze gemaakt worden: betaling per maand of in één bedrag achteraf, uiterlijk in het tweede tijdvak van 2029.
Wat merkt de werknemer hiervan?
Hoewel de heffing niet voor rekening van de werknemer komt, zal deze de gevolgen vaak wel merken. Werkgevers kunnen bijvoorbeeld:
- leasebudgetten verlagen;
- alleen nog elektrische auto's aanbieden;
- kiezen voor kleinere auto's;
- overstappen op een mobiliteitsbudget.
De overgangsregeling
Voor bestaande fossiele leaseauto's geldt een overgangsregeling. Voor leaseauto's die uiterlijk op 31 december 2026 voor het eerst aan een werknemer ter beschikking zijn gesteld, geldt een overgangsregeling. Voor deze auto's hoeft de werkgever tot 17 september 2030 geen pseudo-eindheffing te betalen.
Voorbeeld
Een werkgever bestelt in oktober 2026 een benzineauto met een cataloguswaarde van € 45.000 en stelt deze in december 2026 aan een werknemer ter beschikking. Voor deze auto geldt de overgangsregeling. De werkgever betaalt daardoor vanaf 17 september 2030 de pseudo-eindheffing.
Werkgevers die in 2026 nog een nieuwe fossiele leaseauto inzetten, profiteren daardoor van een overgangsperiode van ruim vier jaar: Vanaf 17 september 2030 geldt ook voor deze auto's de nieuwe heffing.
Werkgevers die in 2026 nog een nieuwe fossiele leaseauto inzetten, kunnen door de overgangsregeling de heffing nog even vermijden.
LET OP!
Als een medewerker een fossiele auto meeneemt naar een nieuwe werkgever dan vervalt de overgangsregeling.
Zes aandachtspunten voor werkgevers voor 2026
Het is niet verstandig te wachten tot 1 januari 2027. Van belang is vanaf nu al in actie te komen, waarbij de volgende zaken belangrijk zijn:
- Breng het wagenpark in kaart: Bekijk welke leasecontracten vóór en na 2027 aflopen.
- Bereken de financiële impact van de nieuwe heffing.
- Actualiseer of herzie het leasebeleid: Controleer of leasebudgetten en autoregelingen nog aansluiten bij de nieuwe situatie.
- Onderzoek en vergelijk elektrische alternatieven: Kijk niet alleen naar de leaseprijs, maar ook naar energie-, onderhouds- en fiscale kosten.
- Beoordeel of een mobiliteitsbudget passend is: Voor sommige werknemers kan dit een aantrekkelijk alternatief zijn.
- Communiceer tijdig: Voorkom verrassingen en neem werknemers vroegtijdig mee in toekomstige keuzes.
Wat betekent dit voor de salarisadministratie?
Hoewel de pseudo-eindheffing een werkgeverslast is, krijgt de salarisadministratie een belangrijke rol bij de uitvoering en monitoring van deze regeling. De salarisadministratie moet vanaf 2027 niet alleen de bijtelling blijven verwerken, maar ook kunnen signaleren welke auto's onder de pseudo-eindheffing vallen. Een goede registratie van de datum van eerste terbeschikkingstelling en de cataloguswaarde wordt daarom essentieel.
Ook bij mobiliteitsbudgetten neemt de complexiteit toe. Hierbij moet onderscheid worden gemaakt tussen onbelaste vergoedingen en belaste loonbestanddelen.
Met name de datum van eerste terbeschikkingstelling wordt belangrijk. Auto's die vóór 1 januari 2027 ter beschikking zijn gesteld vallen immers onder de overgangsregeling en worden vanaf 17 september 2030 met de pseudo-eindheffing geconfronteerd.
Tot slot
Organisaties die wachten tot 2027 lopen het risico dat zij worden geconfronteerd met onverwachte kostenstijgingen. Door het wagenpark en het leasebeleid al in 2026 tegen het licht te houden, kunnen werkgevers tijdig inspelen op de nieuwe regels en weloverwogen keuzes maken voor de toekomst. Een goede voorbereiding voorkomt verrassingen en biedt ruimte om tijdig de juiste keuzes te maken.
Het is tenslotte belangrijk om te beseffen dat er vanaf 2027 twee verschillende fiscale regimes naast elkaar bestaan:
- de bijtelling voor de werknemer voor privégebruik auto;
- de pseudo-eindheffing voor de werkgever.
LET OP!
Er is de nodige discussie over een aantal onwenselijke aspecten van deze wet. Het kan zijn dat de wet hierop nog wordt aangepast.
Wil je meer weten over de nieuwe heffing, de overgangsregeling of hoe je een mobiliteitsbudget opzet? Neem dan gerust contact met ons op.
Geschreven naar de stand van zaken op 15 juni 2026.