

Eerst even een kleine opfrisser; wat kan met schenken worden bereikt?
Bij schenken hevel je tijdens het leven vermogen over aan een ander. Je kan schenken aan je kinderen, kleinkinderen, andere familieleden, goede vrienden, een goed doel, etc. Door tijdens leven vermogen over te hevelen zijn je nabestaanden bij je overlijden minder erfbelasting verschuldigd. Bovendien is het vermogen vanaf moment van schenken overgedragen, waardoor de toekomstige waardeaangroei vanaf dat moment aan de verkrijger toekomt.
Waar kun je aan denken bij schenken?
Schenken voor een eigen woning
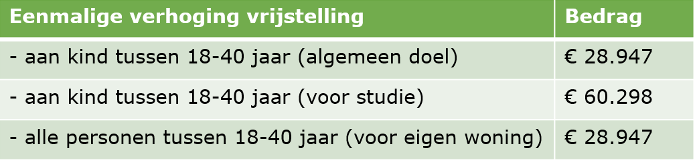
Per 1 januari 2023 is de eenmalige verhoogde vrijstelling voor de eigen woning ‘de jubelton’, verlaagd naar ‘het jubelkwartje’ – maximaal een bedrag van € 28.947 – en vanaf 1 januari 2024 verdwijnt de vrijstelling helemaal. Weet dat er mogelijkheden zijn om deze vrijstelling dit jaar nog te benutten. Zie ook ons artikel over de eindejaarstips.
Verder is onlangs een nieuw besluit uitgebracht met regelgeving voor de schenking voor een (eigen) woning. Er zijn veel mogelijkheden om te schenken voor een (eigen) woning; zo kan je een (eigen) woning volledig schenken, maar bijvoorbeeld ook een deel van de koopsom kwijtschelden. Daarbij kan bij de schenking van een (eigen) woning waarbij de WOZ-waarde lager is dan de werkelijke waarde al flink wat belasting worden bespaard.
De timing van overdracht van de (eigen) woning met al dan niet kwijtschelding van (een deel van) de koopsom van is belang. Laat je hierover vooraf goed adviseren.
Schenken van ondernemingsvermogen
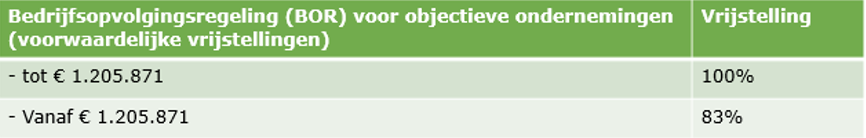
Heb je een eigen onderneming dan is er een aantal mogelijkheden om deze fiscaal vriendelijk over te dragen middels de bedrijfsopvolgingsregeling (BOR) en de doorschuifregeling (DSR). Echter, het lijkt erop dat het met Prinsjesdag 2024 hoog op de agenda staat om de BOR vanaf 1 januari 2024 te versoberen. Ben je voornemens om (een deel van) jouw onderneming over te dragen naar een volgende generatie en/of werknemers? Dan kan het fiscaal gunstig zijn om dat dit jaar nog in gang te zetten, met toepassing van de huidige wet- en regelgeving. In dat geval is op korte termijn actie vereist. Zie ook ons artikel over de eindejaarstips.
Schenken op papier
Bij schenken op papier schenk je een bedrag aan een ander wat je schuldig blijft, de zogenoemde ”schenking onder schuldigerkenning”. In dat geval houd je zelf nog de beschikking over je vermogen. De schuldigerkenning wordt als een schuld beschouwd van je nalatenschap bij overlijden. Daardoor is er minder erfbelasting verschuldigd. Wel is er schenkbelasting verschuldigd over de schenking op het moment van de schuldigerkenning (tijdens leven). Dit kan aardig uitpakken als het belastingtarief over de schuldigerkenning lager is dan het tarief van erfbelasting verschuldigd bij overlijden over de top van je vermogen.
Over de schuld moet je wel jaarlijks 6% rente betalen. Bijkomend voordeel daarvan is dat de jaarlijkse rentebetaling belastingvrij geschiedt, dat het je vermogen verder verlaagt en erfbelasting in de toekomst bespaart.
Met de recente ontwikkelingen van de heffing over box 3 vermogen komt de vraag op of schenken op papier nog wel zo voordelig is. Onder de huidige regeling is de vordering bij de schuldenaar tegen zeker het dubbele fictieve rendement belast als waartegen de schuld aftrekbaar is bij schuldeiser. De overheid beraadt zich op dit moment over mogelijkheden om deze onevenredigheid op te heffen. We houden de ontwikkelingen hieromtrent nauwlettend in de gaten.
Ook onder de huidige wetgeving kan een schenking op papier echter nog steeds financieel voordeel opleveren. Het voordeel van een belastingvrije rentevergoeding van 6% blijft aanwezig: dit vermindert de later verschuldigde erfbelasting van de schenker.
Bij schenken op papier zijn drie belangrijke aandachtspunten:
- jaarlijkse rente 6% verplicht betalen en bewaar het betalingsbewijs;
- als schenker geef je de schuld jaarlijks aan in de aangifte inkomstenbelasting in box 3 en als verkrijger geef je een vordering aan; en
- er is direct schenkbelasting verschuldigd (voor zover de schenking meer bedraagt dan de schenkvrijstelling, zie hierna).
Schenken aan een goed doel met ANBI status
Een ANBI betaalt geen schenkbelasting over de gift. En een gift aan een ANBI instelling kan ook nog aftrekbaar zijn als persoonsgebonden aftrek in de inkomstenbelasting. Let wel: de aftrek is tegen maximaal het eerste schijf tarief (36,93% in 2023).
Voor gewone giften geldt een drempel voor aftrek; bij een periodieke gift (vastgelegd in een overeenkomst en minimaal 5 jaar achter elkaar) is er geen drempel voor aftrek. Wel geldt per 1 januari 2023 voor periodieke giften een maximum van € 250.000 per kalenderjaar.
Doe je de gift aan een culturele ANBI dan wordt de aftrek met 25% verhoogd tot een maximum van € 1.250.
Overigens kan een bv in sommige gevallen ook fiscaal gefacilieerd een aftrekbare gift aan de ANBI doen.
LET OP: Heb je voldoende vermogen om te schenken?
Ben je van plan om een schenking te doen (eenmalig of structureel), dan is het verstandig vooraf te bekijken of daarmee je financiële onafhankelijkheid niet in gevaar komt. Dit kan met een financieel plan goed in beeld worden gebracht. Download onze flyer.
Wat moet je regelen?
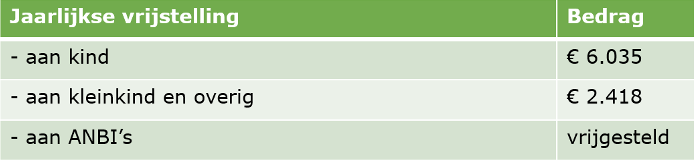
Als je een schenking doet dan moet de verkrijger aangifte schenkbelasting doen als de waarde van de schenking hoger is dan de algemene jaarlijkse vrijstelling (€ 6.035 bij een verkrijging van ouders en € 2.418 in overige gevallen. Kortom, ook voor een belastingvrije schenking van bijvoorbeeld de jubelton, moet je tijdig aangifte schenkbelasting doen. Je doet tijdig aangifte als de aangifte is ingediend voor 1 maart na afloop van het jaar waarin geschonken is.
Verder kan het verstandig zijn de schenking vast te leggen in een onderhandse overeenkomst of bij de notaris. Zo kunnen er nu en in de toekomst geen misverstanden ontstaan over de schenking. Ander groot voordeel is dat je meer grip hebt op wat er met de schenking gebeurt, zoals:
- je kan de schenking onder bewind doen, zodat de verkrijger alleen met toestemming van de bewindvoerder over het vermogen kan beschikken;
- je kan vastleggen dat de schenking niet in een gemeenschap van goederen valt; en
- je kan ervoor kiezen de schenking vrij te stellen van inbreng in jouw nalatenschap.
Een andere belangrijke wettelijke regel is dat echtgenoten elkaar mogelijk toestemming moeten geven om een schenking te doen. Dit kan je vastleggen in een onderhandse overeenkomst.
Overzicht tarieven en vrijstellingen
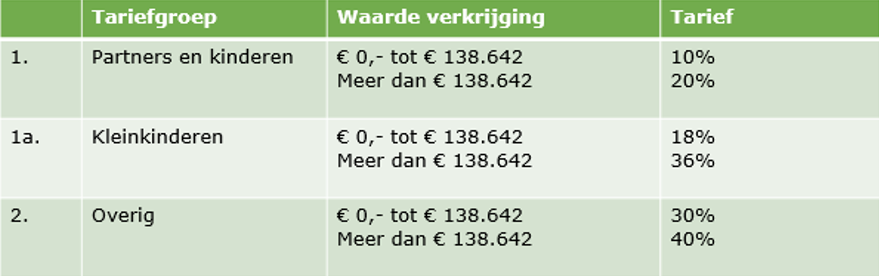
De tarieven en vrijstelling veranderen regelmatig. Voor de volledigheid vind je onderstaand de tarieven en vrijstellingen voor schenkingen in 2023.
Tarieven schenkbelasting (2023) – algemeen
Aantal vrijstellingen schenkbelasting (2023)
Tot slot
Met dit artikel heb je inzicht gekregen over diverse mogelijkheden voor het schenken van vermogen in 2023. Er zijn uiteraard nog veel meer mogelijkheden en varianten te bedenken. Van belang is dan ook je vooraf goed te laten adviseren als je een schenking of een schenkstrategie overweegt. Neem daarvoor gerust contact met ons op.
Geschreven naar de stand van zaken op 19 juni 2023