

Overzicht tarieven en vrijstellingen 2026
De tarieven en vrijstellingen voor 2026 zijn definitief vastgesteld. Hieronder vind je een overzicht van de tarieven en vrijstellingen voor schenkingen in 2026.
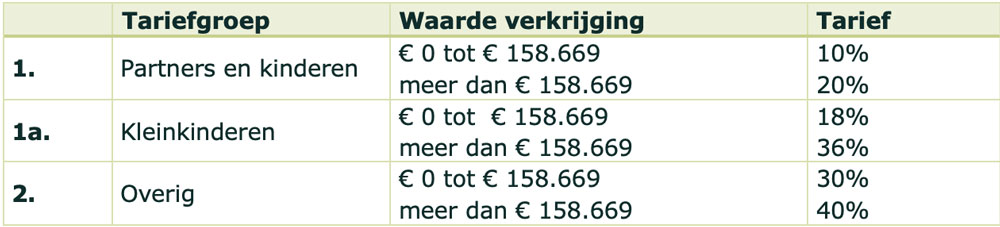
Tarieven schenkbelasting (2026) – algemeen
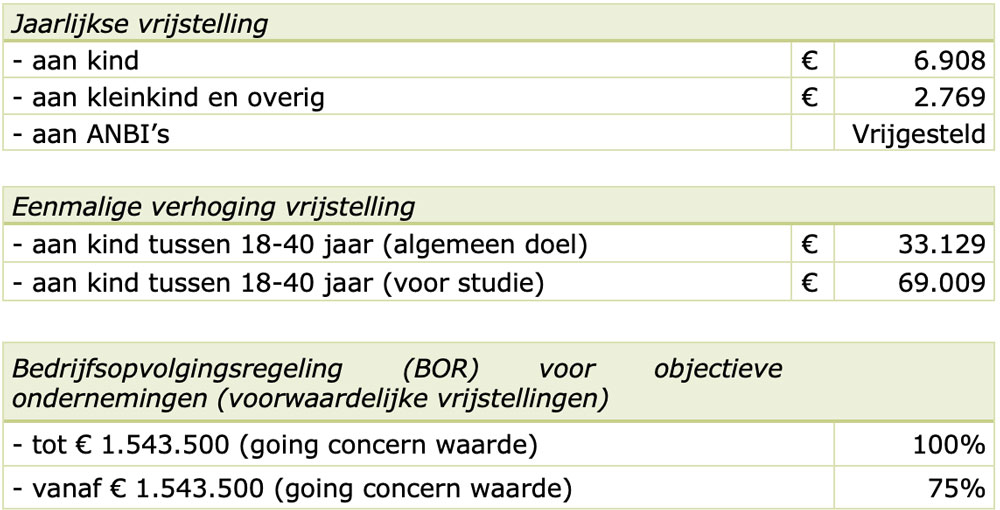
Belangrijkste vrijstellingen schenkbelasting (2026)
Ben je benieuwd naar de mogelijkheden om te schenken? Kijk dan nog eens naar de mogelijkheden van schenken in dit artikel of de mogelijkheid van schenken middels een Fonds voor Gemene Rekening in dit artikel. De mogelijkheden van schenken uit deze artikelen zijn nog actueel, al zijn bepaalde voorwaarden, tarieven en vrijstellingen in de loop der tijd gewijzigd. Het is dus altijd van belang je adviseur te raadplegen als je een schenking overweegt.
Daarnaast kan het bij schenken van vermogen verstandig zijn om een schenkingsplan te maken. Kijk in dit artikel voor meer informatie.
Aangifte schenkbelasting
Is de waarde van een schenking of meerdere schenkingen samen in een belastingjaar hoger dan de algemene jaarlijkse vrijstelling? Dan moet je tijdig aangifte schenkbelasting doen. Dit geldt ook wanneer gebruik wordt gemaakt van de eenmalige verhoogde vrijstelling. Je doet tijdig aangifte als de aangifte is ingediend voor 1 maart na afloop van het jaar waarin geschonken is. Uiteraard kunnen wij jou hierbij helpen.
Schenken van een woning: mogelijke wijziging per 1 januari 2027
Per 1 januari 2027 wijzigt mogelijk de waarderingsgrondslag bij het schenken van een woning. Vaak is de waarde in het economische verkeer (WEV) hoger dan de WOZ-waarde van een woning. Op dit moment mag bij schenking van een woning worden uitgegaan van de WOZ-waarde. Voorgesteld is om vanaf 2027 de waarde in het economische verkeer (WEV) te hanteren.
Als je overweegt om een woning te schenken dan kan het dus fiscaal aantrekkelijk zijn daar dit jaar nog actie voor te ondernemen. In de praktijk gaat het bij het schenken van een woning eerder om verhuurde woningen (beleggingsvastgoed) dan je eigen woning waarin je zelf blijft wonen.
Let op! Dit is een conceptwetsvoorstel opgenomen in de Fiscale Verzamelwet 2027 en moet nog worden goedgekeurd door de Tweede en Eerste kamer.
Voorbeeld: een verhuurde woning (beleggingsvastgoed) heeft een WOZ-waarde van € 400.000 en een WEV van € 450.000.
-
Schenking in 2026:
De schenkbelasting wordt berekend over € 400.000 (de WOZ).
De verkrijger heeft de mogelijkheid de woning daarna te verkopen voor € 450.000. Het waardeverschil van € 50.000 blijft onbelast. -
Schenking vanaf 2027:
De schenkbelasting wordt berekend over € 450.000 (de WEV).
Voor onroerende zaken die in gebruik zijn als woning en worden verkregen krachtens erfrecht blijft de WOZ-waarde gelden als waarderingsgrondslag voor bepaling van de verschuldigde erfbelasting.
Overdrachtsbelasting
Let op! Bij het schenken van een woning is naast de schenkbelasting ook overdrachtsbelasting verschuldigd. De verschuldigde overdrachtsbelasting wordt altijd geheven over de WEV. Het tarief hangt af van de situatie: starter (hoofdverblijf), woning voor eigen gebruik (hoofdverblijf), tweede woning of woning voor verhuur.
De overdrachtsbelasting en de schenkbelasting kennen een samenloopregeling, zodat er geen sprake is van een dubbele heffing. De te betalen overdrachtsbelasting over de grondslag waarover ook schenkbelasting is betaald, komt in aftrek op de verschuldigde schenkbelasting. In het voorbeeld hiervoor bij de schenking in 2026 werkt dit als volgt uit:
- Over een bedrag van € 450.000 (de WEV) is 8% overdrachtsbelasting verschuldigd. Dit is een bedrag van € 36.000.
- Daarnaast is schenkbelasting verschuldigd over een bedrag van € 400.000 (de WOZ). Verminderd met de jaarlijkse vrijstelling van € 6.908 (2026) is schenkbelasting verschuldigd over € 393.092. De schenkbelasting bedraagt € 62.750 (10% x € 158.669 + 20% x € 234.423). Over het bedrag waarover schenkbelasting berekend is, bedraagt de overdrachtsbelasting € 31.447 (8% x € 393.092). De verschuldigde schenkbelasting is dus nog € 31.303 (€ 62.750 -/- € 31.447).
Tot slot
Overweeg je te gaan schenken? Beoordeel dan tijdig wat voor jou interessant is.
Zoals je hiervoor hebt kunnen lezen is het bij schenken van een woning mogelijk verstandig dit jaar nog actie te ondernemen. Bovendien is het fiscaal aantrekkelijk om tijdig gebruik te maken van de jaarlijkse en eenmalige verhoogde vrijstelling om schenkbelasting te minimaliseren. Neem voor de mogelijkheden gerust contact met ons op.
Geschreven naar de stand van zaken op 16 februari 2026.