

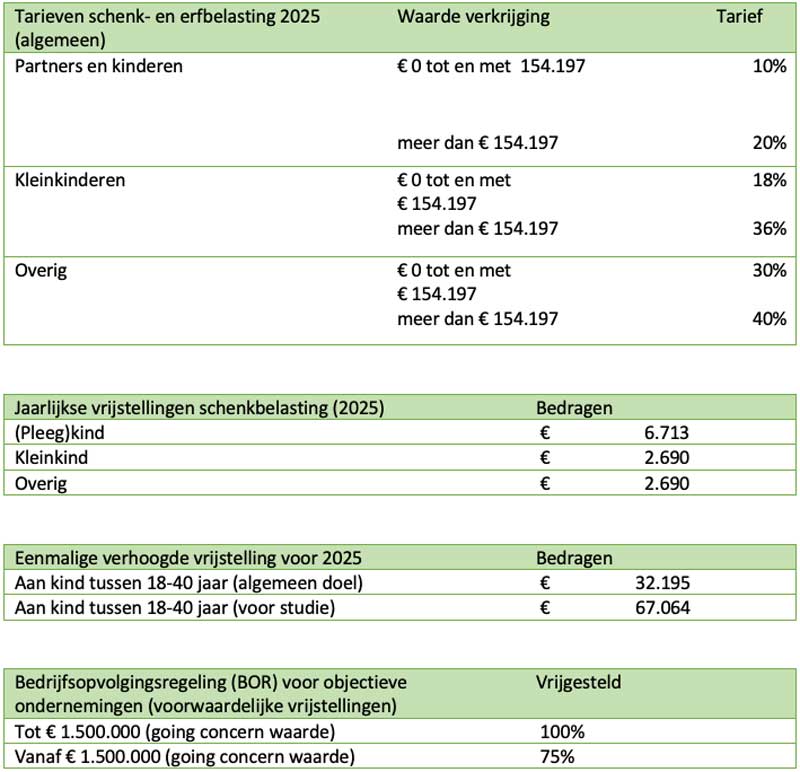
Wil je dit jaar (weer) schenken? Dit zijn dit de belangrijkste tarieven en vrijstellingen voor de schenkbelasting in 2025.
Schenkingsmogelijkheden benutten door schenkingsplan
Schenkingen aan bijvoorbeeld je (klein)kinderen kunnen een waardevolle manier zijn om je vermogen over te dragen. Maar hoe pak je dit verstandig aan? Een schenkingsplan helpt je niet alleen om te bepalen waarom en hoeveel je wilt schenken, maar zorgt er ook voor dat alles fiscaal voordelig gebeurt. Hieronder gaan we daar verder op in.
NB: Het schenken van ondernemingsvermogen kent speciale regelingen en gaat de reikwijdte van dit artikel te boven. Overweeg je om je onderneming bij leven over te dragen, neem dan contact met ons op.
Een schenkingsplan is niet iets wat je zomaar uit de losse pols doet. Het is belangrijk om dit proces goed door te lopen, zodat je de voordelen kunt benutten en onaangename fiscale verrassingen voorkomt. Hierbij kan je de volgende vragen aan jezelf stellen:
- Waarom wil je schenken?
- Wat zijn de financiële gevolgen van de schenking?
- Op welke manier(en) kan en wil je schenken? Wil je de zeggenschap houden over het geschonken vermogen? En mag de schenking naar ‘de koude kant’?
Waarom wil je schenken?
Er zijn verschillende redenen mogelijk waarom je zou willen schenken. Misschien wil je iemand financieel ondersteunen, bijvoorbeeld voor de aankoop van een woning, het betalen van een studie of het opstarten van een onderneming? Maar het kan ook zijn dat je gewoon blij bent met het idee om je vermogen tijdens je leven over te dragen, zodat je zelf kunt zien wat het voor de ontvanger betekent.
Wanneer je je afvraagt "waarom wil je schenken?", gaat het om meer dan alleen de emotionele waarde en/of de mogelijke fiscale voordelen. Het heeft ook te maken met je financiële doelen en de impact die het heeft op je vermogen, zowel op de korte als lange termijn.
Wanneer jouw vermogen bij overlijden vererft, wordt er erfbelasting geheven over jouw nalatenschap. Kinderen en kleinkinderen hebben dan een vrijstelling van € 25.490 p/p (2025). Over het bedrag boven deze vrijstelling moet erfbelasting worden betaald volgens de tarieven die aan het begin van dit artikel staan opgenomen.
Als alles in één keer vererft, kunnen je erfgenamen al snel in de hoogste belastingtarieven terechtkomen, wat een flink belastingbedrag kan betekenen. Schenken tijdens jouw leven kan dan voordelig zijn. Wanneer je jouw (klein)kinderen jaarlijks schenkt, kunnen zij namelijk gebruik maken van de jaarlijkse schenkingsvrijstelling en (de lagere opstap)tarieven (zie tabel hierboven).
Door tijdens jouw leven regelmatig te schenken, kun je in voorkomende situaties de belastingdruk dus mogelijk aanzienlijk verlagen. Daarnaast kan een bijkomstig voordeel zijn, dat de waardeontwikkeling van het geschonken vermogen al direct bij de ontvanger(s) terecht komt (over die waardeontwikkeling is dan geen schenk- of erfbelasting verschuldigd).
Onderzoek de financiële gevolgen
Het is belangrijk om te onderzoeken of je voldoende (liquide) vermogen overhoudt voor de levensstijl die je nu en in de toekomst wilt behouden. Je wilt immers niet dat door overdracht van vermogen tijdens leven, jouw eigen financiële onafhankelijkheid in het geding komt.
Er zijn overigens manieren om vermogen over te dragen tijdens leven, zonder dat je daadwerkelijk het bedrag van de schenking overmaakt aan de begiftigde. Dit noemen we ook wel ‘schenken op papier’. Deze manier van schenken kun je bijvoorbeeld overwegen als het vermogen grotendeels illiquide is (denk aan vastgoed) en je het liquide vermogen (bankrekeningen/effecten) zelf nodig hebt om je uitgaven te kunnen blijven doen.
Let op: bij schenken op papier gelden diverse voorwaarden. Mocht je interesse hebben, leggen we je die voorwaarden graag uit. Een van de voorwaarden is dat je de schenking regelt via de notaris. Wat sinds kort daarbij mogelijk is, is dat je met akte een aantal jaarlijkse schenkingen op papier kunt regelen. Wel zo efficiënt.
Om inzicht te krijgen in je mate van financiële onafhankelijkheid en de impact van een (periodieke) schenking op die onafhankelijkheid, kan je de volgende vragen aan jezelf stellen: heb ik nu en in de toekomst als je stopt met ondernemen/werken genoeg inkomsten/liquide vermogen om de (consumptieve) uitgaven te doen die je verwacht te willen maken? Wat is de invloed van inflatie of een tegenvallend resultaat (denk aan waardevermindering van vermogen) op mijn inkomsten en vermogen? Wat gebeurt er met mijn vermogen als ik (of mijn partner) overlijdt?
Een financieel plan kan je helpen om dit inzicht te krijgen. Wij kunnen een dergelijke financiële planning voor je uitwerken.
Op welke wijze wil je schenken?
Het is raadzaam de schenking vast te leggen in een onderhandse overeenkomst of bij de notaris. Zo kunnen er nu en in de toekomst geen misverstanden ontstaan over de schenking. Een ander groot voordeel is dat je meer grip hebt op wat er met de schenking gebeurt. Een aantal aspecten om over na te denken:
- je kan de schenking onder bewind doen, zodat de verkrijger alleen met toestemming van de bewindvoerder over het vermogen kan beschikken. Dit kan wenselijk zijn als de ontvangers bijvoorbeeld nog jong zijn;
- je kan vastleggen dat de schenking niet in een gemeenschap van goederen valt, waardoor het vermogen in het bezit blijft van bijvoorbeeld je kind en de partner van je kind hier geen recht op krijgt. Dit ongeacht wat de ontvanger met zijn/haar partner bij huwelijk heeft afgesproken;
- op dit moment is bij wet geregeld dat schenkingen die gedaan zijn tijdens leven niet hoeven te worden ingebracht (verrekend) in de nalatenschap. Je kan ervoor kiezen een inbrengverplichting op te nemen voor de schenking, waardoor de schenking wordt gezien als een voorschot op de nalatenschap. Als er bij schenking voor is gekozen de schenking in te brengen in de nalatenschap, kan dit door schenker ongedaan worden gemaakt bij testament;
- je kan de schenking weer ongedaan maken als je bij schenking vastlegt dat deze herroepelijk is. Bijvoorbeeld omdat de ontvanger het geld uitgeeft aan niet-afgesproken zaken. Bedenk wel heel goed of dit echt gewenst is, de zinsnede “eens gegeven, blijft gegeven” gaat dan niet meer op en kan voor de ontvanger ook voor onzekerheid zorgen.
- ben je gehuwd of heb je een geregistreerd partner dan moet je elkaar toestemming geven om de schenking te doen. Dit is belangrijk voor bovenmatige schenkingen, omdat anders de schenking achteraf teruggedraaid kan worden door de partner;
- mocht je overwegen een belastingvrije schenking te doen aan je kind voor een studie, kan het handig zijn om hier niet te lang mee te wachten. Politiek Den Haag heeft deze verhoogde vrijstelling ter discussie gesteld, waardoor deze mogelijk op korte termijn minder vriendelijk wordt of geheel wordt afgeschaft. Let wel dat er voor deze schenking aanvullende voorwaarden (zoals minimale opleidingskosten van € 20.000 per jaar, een leeftijd van de ontvanger tussen de 18 en 40 jaar en een verplichte notariële akte) van toepassing zijn.
Aangifteplicht
Als je een schenking doet dan moet de verkrijger aangifte schenkbelasting doen als de waarde van de schenking hoger is dan de algemene jaarlijkse vrijstelling (zie tabel hierboven). Kortom, ook voor een belastingvrije schenking, moet je tijdig aangifte schenkbelasting doen. Je doet tijdig aangifte als de aangifte is ingediend voor 1 maart na afloop van het jaar waarin geschonken is. Uiteraard kunnen wij jou hierbij helpen.
Tot slot
Overweeg je tijdens leven vermogen te gaan schenken? Beoordeel dan ook of het (gefaseerd) schenken voor jou interessant is. En uiteraard blijft het altijd van belang dat door het doen van schenkingen je eigen financiële onafhankelijkheid niet in het geding komt. Een financieel plan kan je helpen om inzicht te krijgen.
Heb je vragen, overweeg je vermogen tijdens leven over te dragen en/of wil je inzicht in je financiële onafhankelijkheid, neem dan gerust contact met ons op
Geschreven naar de stand van zaken op 18 februari 2025.