

Wie overweegt om zakelijk te investeren in duurzame bedrijfsmiddelen zal ongetwijfeld weten dat hiervoor verschillende subsidies bestaan. Het kan daarbij soms lastig zijn om door de bomen het bos te zien. Wij zullen je daarom in dit stuk meer vertellen over de meest gebruikte subsidies voor verduurzaming. Deze uitwerking is zeker niet uitputtend. Bij twijfel is het raadplegen van een subsidie expert aanbevolen.
De Energie-investeringsaftrek (EIA)
De EIA is bedoeld voor bedrijfsmiddelen die energiebesparend zijn, of zorgen voor een lagere CO2 uitstoot. Denk dan bijvoorbeeld aan zonnepanelen, een warmtepomp, isolatiemaatregelen, LED-verlichting etc.
Toepassing van de EIA houdt in dat 40% van de aanschafkosten als extra aftrekpost in de aangifte inkomstenbelasting of vennootschapsbelasting mogen worden opgevoerd. Aangezien het bij dergelijke bedrijfsmiddelen vaak om forse bedragen gaat, kan de belastingbesparing al snel oplopen!
Er geldt een aantal voorwaarden voor toepassing van de EIA. De belangrijkste zijn:
- Het bedrijfsmiddel moet op de milieulijst van de RVO staan;
- De investering bedraagt minimaal € 2.500 per bedrijfsmiddel;
- Het moet gaan om een nieuw bedrijfsmiddel;
- Er moet een tijdig (lees: binnen 3 maanden na sluiten van de koopovereenkomst!) verzoek om EIA zijn ingediend.
De Milieu-investeringsaftrek (MIA)
De MIA is bedoeld voor bedrijfsmiddelen die extra milieuvriendelijk zijn. Denk dan bijvoorbeeld aan een elektrisch aangedreven bestelauto, een elektrische bakfiets, grondstofbesparende productieapparatuur, grondstofbesparende verpakkingsapparatuur etc.
Toepassing van de MIA houdt in dat, afhankelijk van het bedrijfsmiddel, maximaal 45% van de aanschafkosten als extra aftrekpost in de aangifte inkomstenbelasting of vennootschapsbelasting mag worden opgevoerd.
Er gelden een aantal voorwaarden voor toepassing van de MIA. De belangrijkste zijn:
- Het bedrijfsmiddel moet op de milieulijst van de RVO staan;
- De investering bedraagt minimaal € 2.500 per bedrijfsmiddel;
- Het moet gaan om een nieuw bedrijfsmiddel;
- Er moet een tijdig (lees: binnen 3 maanden na sluiten van de koopovereenkomst) verzoek om MIA zijn ingediend.
De willekeurige afschrijving milieu-investeringen (VAMIL)
De VAMIL is gekoppeld aan de MIA en houdt in dat op bedrijfsmiddelen die in aanmerking komen voor de MIA op elk gewenst moment 75% van de investeringskosten willekeurig mag worden afgeschreven. Hiermee kan het fiscaal resultaat gestuurd worden, doordat gekozen kan worden hoe en wanneer deze 75% ten laste van het resultaat wordt afgeschreven. Voor de overige 25% van de investeringskosten gelden de reguliere afschrijvingsregels.
De subsidieregeling emissieloze bedrijfsauto’s (SEBA)
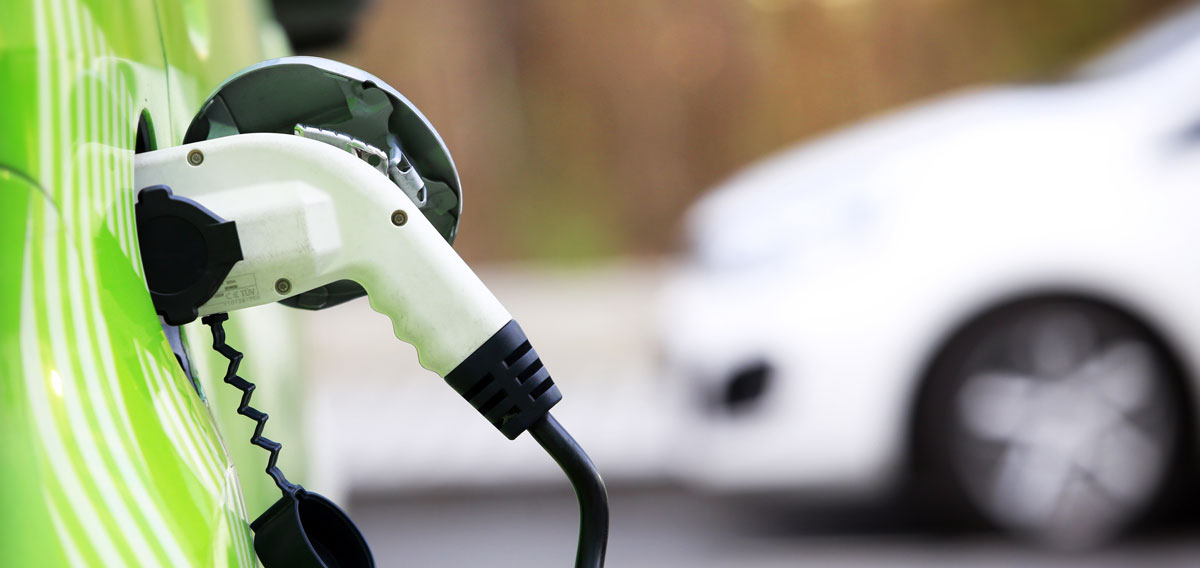
De SEBA is bedoeld ter stimulans voor de aankoop of financial lease van elektrisch aangedreven bedrijfsauto’s. De subsidie bedraagt 10% tot 12% van de aanschafwaarde van de bedrijfsauto met een maximum van € 5.000 per bedrijfsauto. Het gaat hierbij om een cash subsidie die wordt uitbetaald en niet, zoals bij de EIA en MIA het geval is, om een aftrekpost voor de inkomstenbelasting of vennootschapsbelasting. De SEBA wordt uitbetaald als deze definitief wordt vastgesteld. Dit kan worden gedaan zodra de bedrijfsauto op naam is gezet.
Er geldt een aantal voorwaarden voor toepassing van de SEBA. De belangrijkste zijn:
- De koop- of leaseovereenkomst mag nog niet definitief zijn. Dit betekent dat in de koopovereenkomst een clausule moet zijn opgenomen waarmee de koopovereenkomst kan worden ontbonden als de SEBA niet wordt toegekend;
- De bedrijfsauto mag op het moment van subsidieaanvraag nog niet op naam staan;
- Het moet gaan om een nieuwe elektrisch aangedreven bedrijfsauto met voertuigclassificatie N1 of N2 met een maximumgewicht van 4.250 kg. Verder moet de bedrijfsauto een grijs kenteken met een B of V als eerste letter krijgen;
- De catalogusprijs van de bedrijfsauto moet minimaal € 20.000 zijn;
- De definitieve subsidie moet maximaal 12 maanden na de subsidieverlening worden aangevraagd. Deze aanvraag kan pas worden ingediend als de bedrijfsauto op kenteken is gezet. Dit betekent dat de bedrijfsauto uiterlijk 12 maanden na het aanvragen van de subsidie op kenteken moet worden gezet. Bij een eventuele vertraging van de levering kan onder voorwaarden uitstel worden gevraagd;
- De bedrijfsauto moet minimaal 3 jaar in bezit blijven (bij een korter bezit moet een tijdsevenredig deel van de subsidie worden terugbetaald).
De SEBA kan worden gecombineerd met de eerdergenoemde MIA, wat de aanschaf van een elektrische bedrijfsauto extra aantrekkelijk maakt. De SEBA telt voor de inkomstenbelasting en vennootschapsbelasting overigens mee als belaste opbrengst, waardoor het netto bedrag aan subsidie lager ligt.
Andere subsidies
Hierboven hebben wij de meest voorkomende en bekendste subsidieregelingen voor zakelijke verduurzaming behandeld. Er zijn echter nog andere subsidiemogelijkheden. Denk dan bijvoorbeeld aan de investeringssubsidie duurzame energie en energiebesparing (ISDE) voor warmtepompen, zonneboilers en kleinschalige windturbines en de diverse subsidiemaatregelen die bijvoorbeeld vanuit gemeentes worden geboden. Aangezien de ISDE niet kan worden gecombineerd met de (meer gangbare) EIA en de subsidies op gemeenteniveau vanzelfsprekend per gemeente verschillen zullen wij deze in dit artikel niet verder behandelen.
Tot slot
Er is bij het investeren in duurzame bedrijfsmiddelen een aantal subsidies om rekening mee te houden. Van belang is dat hierbij goed de aanvraagtermijnen in de gaten worden gehouden: te laat aanvragen = geen subsidie.
We zijn je bij het aanvragen van de EIA, MIA, VAMIL en SEBA graag van dienst. Heb je vragen over andere subsidiemogelijkheden, zoals bijvoorbeeld de ISDE? Of twijfel je of een bedrijfsmiddel in aanmerking komt voor een van de genoemde subsidies? Ook dan kan je natuurlijk altijd contact met ons opnemen! Daarenboven kunnen wij je, als het specifiek wordt en/of om grote bedragen gaat, altijd in contact brengen met een (externe) subsidiedeskundige.
Geschreven naar de stand van zaken op 12 februari 2024.