


Wat kunt u dit jaar nog regelen? Zijn er belangrijke aandachtspunten waarop u moet anticiperen? En op welke punten kunt u zich alvast voorbereiden op het nieuwe jaar?
LET OP!
De meeste plannen van het kabinet zijn nog niet definitief en moeten nog door de Tweede Kamer en de Eerste Kamer worden goedgekeurd. We wijzen hier dit jaar met extra nadruk op, aangezien de huidige coalitie zowel in de Tweede als in de Eerste Kamer geen meerderheid bezit en hiervoor dus waarschijnlijk compromissen zal moeten sluiten. Bovendien zijn al wijzigingen aangekondigd die in deze Eindejaarstips nog konden worden opgenomen. Waar mogelijk is al wel rekening gehouden met de aanvullende ‘koopkrachtbrief’ van 29 september 2026. In verband met alle onzekerheid over de plannen overleggen wij graag met u of het verstandig is wel of geen stappen te zetten.
1. Anticipeer op 12% extra belasting fossiele auto van de zaak
Werkgevers gaan vanaf 1 januari 2027 extra belasting betalen, een zogenaamde pseudo-eindheffing, als ze een fossiele auto van de zaak aan hun werknemer ook voor privégebruik ter beschikking stellen.
LET OP!
Ook woon-werkverkeer telt voor deze belasting als privégebruik, zelfs met een verklaring ‘Geen privégebruik auto’. Bovendien geldt geen grens van 500 km.
De extra belasting bedraagt 12% over de cataloguswaarde, bij auto’s ouder dan 25 jaar 12% over de marktwaarde. Jij als werkgever betaalt de pseudo-eindheffing en je mag deze niet doorbelasten aan de werknemer. De eigen bijdrage van de werknemer telt niet mee voor de bepaling van de pseudo-eindheffing. Je werknemer betaalt zelf ook nog over de bijtelling privégebruik als daarvan sprake is.
Lopende lease- en koopcontracten vallen nog onder een overgangsperiode, maar vanaf 1 januari 2027 moet je rekening houden met extra kosten bij nieuwe contracten.
De regeling geldt niet voor:
- Nulemissieauto’s;
- Auto’s die uitsluitend zakelijk worden gebruikt (dus ook geen woon-werkverkeer);
- Incidenteel privégebruik bij overmacht;
- Auto’s die vóór 1 januari 2027 ter beschikking zijn gesteld met een looptijd tot
1 januari 2031; - Bestelauto’s, vrachtwagens en tractors (personenbusjes vallen er wel onder);
- Ondernemers voor de inkomstenbelasting (wel voor hun personeel);
- Vervangende auto’s tijdens onderhoud, reparatie, bandenwissel of schadeherstel, voor een periode van maximaal 14 kalenderdagen per onderhouds- of
reparatieperiode;
- Fossiele huur- of deelauto’s voor één periode van maximaal zeven aaneengesloten dagen per kalenderjaar (tot en met uiterlijk 31 december 2030);
- Handgeschakelde lesauto’s van rijscholen.
TIP!
Overweeg vóór 2027 nog fossiele auto’s voor het eerst ter beschikking te stellen of juist te kiezen voor emissievrije auto’s. Overweeg dit ook als je nu of in de toekomst een leasecontract gaat afsluiten met een looptijd van vijf jaar.
Ook woon-werkverkeer telt voor deze belasting als privégebruik, zelfs met een verklaring ‘Geen privégebruik auto’. Bovendien geldt geen grens van 500 km.
TIP!
Veel leasecontracten kennen een looptijd van vijf jaar. Vandaar dat de overgangsregeling ook vanaf Prinsjesdag 2025 geldt voor meer dan vijf jaar tot en met 31 december 2030. Het is wel zaak om nu snel in actie te komen, want nieuwe leasecontracten vanaf 1 januari 2027 kunnen wel worden geraakt.
LET OP!
De overgangsregeling volgt de auto. Stelde je een auto al vóór 1 januari 2027 ter beschikking aan een werknemer, dan is de overgangsregeling van toepassing op iedere werknemer die de auto vanaf 1 januari 2027 gebruikt (tot uiterlijk 1 januari 2031). Anderzijds, als een werknemer vanaf 1 januari 2027 van baan wisselt en de auto ‘meeneemt’, is de overgangsregeling niet van toepassing.
2. Handhaving op schijnzelfstandigheid
Op 1 mei 2016 is de Wet deregulering beoordeling arbeidsrelatie (Wet DBA) ingevoerd. Deze wet regelde het afschaffen van de zekerheid die daarvoor kon worden verkregen door middel van een Verklaring Arbeidsrelatie. Sindsdien moet het wel of niet bestaan van een dienstbetrekking weer volledig worden getoetst aan wetgeving en jurisprudentie. De Belastingdienst is vanaf 1 januari 2025 weer gaan handhaven op schijnzelfstandigheid.
Vanaf 2026 kunnen er ook weer boetes worden opgelegd, ook wanneer er geen sprake is van opzet of ‘kwade trouw’. Er is sprake van schijnzelfstandigheid als een zelfstandige (zzp’er) in de praktijk verkapt in dienst is bij een opdrachtgever.
Daarnaast beoordeelt de Belastingdienst vanaf 6 september 2024 geen nieuwe modelovereenkomsten meer. Bestaande overeenkomsten verlengt de Belastingdienst niet meer. Bestaande modelovereenkomsten worden gedurende de resterende looptijd gerespecteerd. De zekerheid die aan modelovereenkomsten kan worden ontleend, is als gevolg van rechterlijke uitspraken echter afgenomen. Het gaat bij de beoordeling van een arbeidsrelatie – nog meer dan voorheen – over de wijze waarop de arbeid in de praktijk wordt uitgevoerd en veel minder over hoe men dat op papier heeft gezet.
Er is inmiddels een nieuwe wet aangenomen, de Wet verduidelijking beoordeling arbeidsrelaties (VBAR). Met de invoering van de VBAR hoopt de wetgever meer duidelijkheid te creëren wanneer sprake is van schijnzelfstandigheid en wanneer niet.
Volgens het wetsvoorstel moet je twee hoofdelementen tegen elkaar afwegen:
- Werkinhoudelijke aansturing door jou als werkgever;
- Het werken voor eigen rekening en risico door de arbeidskracht.
Zijn beide elementen aanwezig? Dan moet je wegen welk element de doorslag geeft. Verschillende rechterlijke uitspraken kunnen je weging onderbouwen, ook wanneer deze van vóór de invoering van deze nieuwe wet zijn. De wet legt bestaande rechtspraak vast en beoogt zo duidelijkheid te scheppen.
Ook is een rechtsvermoeden van een arbeidsovereenkomst ingevoerd. Laat je arbeidskrachten werkzaamheden verrichten tegen een tarief van € 38 of minder? Dan kan de arbeidskracht stellen dat sprake is van een arbeidsovereenkomst. Het is dan aan jou om te bewijzen dat dit niet het geval is. Is een arbeidskracht bij jou in dienst? Dan moet je premies voor de sociale zekerheid afdragen. Daarnaast kunnen verplichtingen gelden voor pensioen, arbeidsvoorwaarden en -omstandigheden. Het is de bedoeling dat de wet op 1 januari 2027 in werking treedt, maar ook nu kan een laag uurloon al medebepalend zijn voor de vraag of er een dienstbetrekking is of niet. Beoordeel elke arbeidsrelatie individueel: stuur je werkinhoudelijk aan en werkt de arbeidskracht voor eigen rekening en risico? Leg je afwegingen goed vast. Schakel bij twijfel altijd een adviseur in om je behulpzaam te zijn bij je overwegingen.
LET OP!
Contractuele afspraken komen niet altijd overeen met hoe in de praktijk wordt gewerkt. De uitvoering van de werkzaamheden in de praktijk is doorslaggevend.
Werk je met zelfstandigen?
Controleer goed welke afspraken je met hen hebt gemaakt en hoe je dit hebt vastgelegd. Zorg ervoor dat de gemaakte afspraken op papier daadwerkelijk aansluiten bij de praktijk. Wil je voorkomen dat opdrachtnemers als werknemer worden aangemerkt, denk dan aan zaken zoals:
- een beding dat de zzp’er eigen verzekeringen afsluit (waaronder een aansprakelijkheidsverzekering);
- geef ruimte aan zzp’ers om voor andere opdrachtgevers te werken;
- laat de zzp’er zelf factureren;
- zorg dat de zzp’er zelf verantwoordelijk is voor zijn scholing en opleiding;
- geef de zzp’er de vrijheid om zich te laten vervangen;
- zorg dat zzp’ers zo min mogelijk lijken op werknemers, door ze bijvoorbeeld niet te laten deelnemen aan personeelsuitjes en ze geen kerstpakket te geven.
Om het voor opdrachtgevers en -nemers eenvoudiger te maken om te beoordelen of er sprake is van een arbeidsrelatie, kun je via de webmodule een indicatie krijgen of er in een bepaalde situatie sprake is van een arbeidsovereenkomst of niet. De webmodule is te vinden op https://beoordelingarbeidsrelatie.nl. De uitkomst geldt als richtsnoer, maar geeft geen absolute zekerheid.
3. Voorkom bijtelling fiets van de zaak
Stel je aan medewerkers een zakelijke fiets ter beschikking die zij voor privédoeleinden kunnen gebruiken, dan krijgen zij te maken met een bijtelling van 7% per jaar. Een fiets telt als privé als deze ook (deels) voor woon-werkverkeer wordt gebruikt.
Bepaald is dat deze bijtelling onder voorwaarden vervalt als de fiets niet structureel thuis wordt gestald. Dit kan interessant zijn voor medewerkers die een (nieuwe) fiets van de zaak hebben of dit overwegen. De vrijstelling geldt bijvoorbeeld voor:
- Fietsen die minder dan 10% van de tijd bij het woonadres worden gestald. Van ‘stallen’ is sprake als men de fiets voor het huis kan zetten en de sleutel mee naar binnen kan nemen.
- Deelfietsen die op kantoor of bij een hub worden opgehaald.
- Dienstfietsen die alleen incidenteel mee naar huis gaan.
De bijtelling van 7% blijft wel van toepassing als iemand tijdens de rit naar huis omrijdt voor een privéboodschap. Voor deelfietsen die niet mee naar huis gaan maar wel privé worden gebruikt, bijvoorbeeld omfietsen voor een boodschap, geldt deze uitzondering ook.
LET OP!
Deze regeling werkt terug tot 1 januari 2020. De bijtelling sinds die datum kan worden gecorrigeerd als de fiets niet structureel thuis is gestald en deze alleen voor (een deel van) het woon-werkverkeer is gebruikt.
TIP!
Ook als dga – je bent immers werknemer bij je bv – kun je gebruikmaken van deze regeling.
TIP!
Een fiets van de zaak kan in vijf jaar worden afgeschreven. Na deze vijf jaar kun je de fiets kosteloos door de werknemer laten overnemen, zonder dat hij hierover belasting verschuldigd is. Dit is ook mogelijk voor de dga
4. Rapportageplicht werkgebonden personenmobiliteit voor grote werkgevers
Werkgevers met minimaal 100 werknemers waren sinds1 juli 2024 verplicht om de CO2-uitstoot van hun personeel bij te houden en daarover te rapporteren. Alle zakelijke reizen van het personeel moeten worden bijgehouden, zowel het woon-werkverkeer als alle overige zakelijke reizen. Op basis van de ingediende gegevens berekent de RVO de CO2-emissie.
Men heeft als werkgever onder meer de volgende gegevens nodig:
- Het totaalaantal kilometers dat je werknemers in een kalenderjaar hebben afgelegd voor zakelijk en woon-werkverkeer.
- Jaartotaal aan kilometers, verdeeld in soort vervoermiddel en brandstoftype.
LET OP!
De verplichting is vanaf 2026 beperkt tot werkgevers met minstens 250 werknemers. Via een digitaal formulier dient men de gevraagde gegevens bij de RVO aan te leveren. Ook de CO2-berekening wordt via dit digitale formulier gedaan. Voor het digitale formulier heeft men minimaal eHerkenning niveau EH2+ met machtiging RVO-diensten nodig.
5. Gebruik nog één keer vrijstelling branche-eigen producten
Werkgevers kunnen in 2026 hun personeel onbelast maximaal 20% korting geven op producten uit het eigen bedrijf, tot een maximum van € 500 (inclusief btw) per werknemer per jaar. Deze korting gaat per 2027 verdwijnen. Verstrek je de korting toch, dan is deze belast of moet je deze onderbrengen in de vrije ruimte van de werkkostenregeling.
TIP!
Overweeg je personeel in 2026 nog één keer te laten profiteren van de vrijstelling. Ga ook na of je personeel volgens hun arbeidsovereenkomst of cao recht heeft op de vrijstelling. Ga in overleg als dit het geval is, zodat een en ander kan worden aangepast.
6. Nieuwe vrijstelling aandelenopties start-ups/scale-ups
Er komt vanaf 2027 een nieuwe regeling voor zogenaamde start-ups en scale-ups die aandelenopties verstrekken aan hun werknemers. Werknemers die via opties aandelen in hun werkgever kopen, werden tot nu toe belast over het volledige voordeel. Dit voordeel is het verschil tussen de inleg en de verkoopopbrengst. Onder de nieuwe regeling blijft 35% van dit voordeel belastingvrij. Daarnaast betaalt de werknemer pas belasting op het moment dat de aandelen worden verkocht, terwijl dat bij andere bedrijven al plaatsvindt op het moment dat de aandelen verhandelbaar worden. Tussen de toekenning van de aandelenopties en de verkoop van de verkregen aandelen uit de aandelenopties moet minimaal twee jaar zitten. Bij een beursgang of verkoop van de onderneming geldt een uitzondering en mag verkoop wel binnen twee jaar plaatsvinden. Om van de nieuwe regeling gebruik te kunnen maken, heeft je bedrijf een beschikking van RVO nodig. Daaruit moet blijken dat sprake is van een innovatieve start-up of scale-up.
Er is sprake van een start-up of scale-up indien een onderneming gebruikmaakt van een schaalbaar en herhaalbaar bedrijfsmodel dat voortvloeit uit innovatie. Onder innovatie wordt verstaan het ontwikkelen of verbeteren van producten, diensten, processen of technologieën, waarbij sprake is van technische vernieuwing of een significante functionele verbetering ten opzichte van de sector. Onder een schaalbaar, herhaalbaar bedrijfsmodel wordt verstaan het vermogen van een onderneming om de omzet snel te laten groeien zonder lineaire inzet van meer mensen, meer middelen of hogere kosten, door gebruik te maken van technologie die lagere marginale kosten met zich brengt en schaalvoordelen biedt.
Aandelenoptierechten die op of na 17 april 2025 zijn toegekend, kunnen mogelijk ook gebruikmaken van de regeling. Daarvoor moeten de aandelenoptierechten op 31 december 2026 nog niet in de loonbelasting zijn betrokken en moet aan een aantal overige voorwaarden zijn voldaan.
7. Benut je mogelijkheden binnen de werkkostenregeling
Benut ook dit jaar je mogelijkheden binnen de werkkostenregeling. Beoordeel je nog resterende vrije ruimte en bekijk of zaken die je in 2027 wil vergoeden dan wel verstrekken nog in 2026 kunnen worden vergoed of verstrekt (bij ‘vergoeden’ koopt de werknemer de zaak en betaal je hem terug, bij ‘verstrekken’ koop jij de zaak en geef je deze aan de werknemer). Het is namelijk niet mogelijk om de vrije ruimte die in 2026 over is door te schuiven naar 2027.
Dreig je dit jaar de vrije ruimte te overschrijden, overweeg dan het verschaffen van vergoedingen en verstrekkingen uit te stellen tot 2027. Dit is uiteraard alleen voordelig als je in 2027 naar verwachting binnen de vrije ruimte blijft. Per 1 januari 2027 gaat het percentage over de eerste € 400.000 van de fiscale loonsom omhoog van 2 naar 2,16%. Over de fiscale loonsom vanaf € 400.000 blijft het percentage van de vrije ruimte ongewijzigd, namelijk 1,18%.
TIP!
Geef bij dreigende overschrijding van de vrije ruimte in plaats van een kerstpakket eens een nieuwjaarsgeschenk. En een bedrijfsfeestje is begin 2027 misschien net zo gezellig als eind 2026. Omdat deze verstrekkingen dan in 2027 plaatsvinden, komen ze ook ten laste van de vrije ruimte in 2027. Het kan bij een dreigende overschrijding ook aantrekkelijk zijn om de kerstborrel op de eigen werkvloer te houden, omdat er dan sprake is van een nihilwaardering die geen gevolgen voor de vrije ruimte heeft. Gaat de borrel binnenshuis gepaard met een maaltijd, dan komt voor de maaltijd wel het forfaitaire bedrag van € 4,05 per werknemer ten laste van de vrije ruimte (mits je dat aanwijst als eindheffingsbestanddeel). Nodig je ook de partners van de werknemers uit voor het kerstdiner? Dan moet je voor die partners ook € 4,05 rekenen.
Houd rekening met het gebruikelijkheidscriterium. Dit betekent dat je vergoedingen en verstrekkingen niet in de vrije ruimte kunt onderbrengen als deze op zichzelf ongebruikelijk zijn en/of de omvang van de vergoeding/verstrekking ongebruikelijk is. Ongebruikelijk betekent in dit verband een afwijking van 30% of meer van wat in vergelijkbare omstandigheden gebruikelijk is. Het betekent echter niet dat alleen zakelijke vergoedingen en verstrekkingen in de werkkostenregeling kunnen worden ondergebracht.
Maak gebruik van de doelmatigheidsmarge van € 2.400 per persoon per jaar. Tot dit bedrag beschouwt de Belastingdienst de vergoedingen/verstrekkingen in ieder geval als gebruikelijk. Het bedrag van € 2.400 geldt in alle redelijkheid, dus bijvoorbeeld niet voor zover het loon van de werknemer lager is dan de bedragen waar hij recht op heeft volgens de Wet op het minimumloon of als stagiair. Overigens betekent dit niet dat het bedrag van € 2.400 per definitie onbelast is. Het bedrag telt ‘gewoon’ mee voor de vrije ruimte en als je die vrije ruimte overschrijdt, betekent dat een extra heffing van 80%. De doelmatigheidsgrens van € 2.400 is niet aan de orde als een vergoeding of verstrekking gebruikelijk is. Dan is er immers geen twijfel. Dit geldt eveneens als voor een vergoeding een gerichte vrijstelling geldt, zoals € 0,25/km voor zakelijke reiskosten. Verder kan de doelmatigheidsgrens worden gebruikt tot het genoemde bedrag van € 2.400. Bij een vergoeding of verstrekking boven dit bedrag kan alleen het meerdere niet in de WKR worden ondergebracht als de vergoeding niet gebruikelijk is. Bij bijvoorbeeld een niet-gebruikelijke bonus van € 3.000 zal over € 600 belasting moeten worden betaald door de werknemer.
TIP!
Heb je nog geen andere belaste vergoedingen of verstrekkingen gehad, dan kun je jezelf dit jaar als dga bijvoorbeeld ook een eindejaarsbonus geven van € 2.400. Staat je partner ook op de loonlijst, dan geldt dit ook voor hem of haar. Dit is niet mogelijk als je gebruikmaakt van een betalingsregeling in het kader van het bijzonder uitstel van betaling voor coronaschulden. De extra betaling kan dan worden aangemerkt als bonus waarvoor een verbod geldt.
8. Heroverweeg gebruik concernregeling binnen werkkostenregeling
Heb je meerdere bv’s, dan kun je binnen de werkkostenregeling (WKR) de concernregeling toepassen. Door de concernregeling kan een bv die tot een concern behoort de ongebruikte vrije ruimte van een andere bv binnen hetzelfde concern benutten. In onderstaand voorbeeld levert dit een voordeel op van € 800 bij gebruik hiervan.
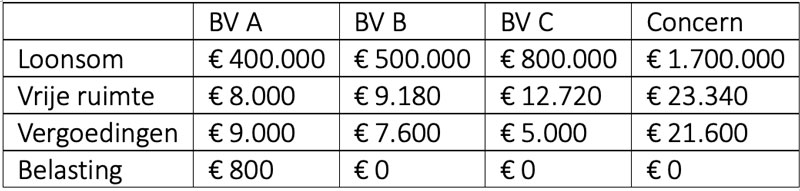
Door de grotere vrije ruimte bij een loonsom tot € 400.000 is het gebruik van de concernregeling echter niet altijd voordelig. Als je de concernregeling toepast, kun je namelijk maar één keer profiteren van de extra vrije ruimte van 2% die dit jaar geldt over de eerste € 400.000 van de loonsom. Het gebruik van de concernregeling is optioneel en je hoeft je keuze pas ná 2026 te bepalen. Per 1 januari 2027 gaat het percentage over de eerste € 400.000 van de fiscale loonsom omhoog van 2% naar 2,16%. Hierdoor wordt de concernregeling in een toenemend aantal gevallen minder aantrekkelijk.
TIP!
Maak alleen gebruik van de concernregeling binnen de WKR als deze positief voor je uitpakt. Houd er hierbij rekening mee dat de concernregeling alleen geldt voor bv’s, nv’s en stichtingen en dat een belang van minimaal 95% gedurende het gehele jaar is vereist.
9. Lagere waardering maaltijden
Als je je personeel op de werkplek van een maaltijd voorziet, geldt hiervoor een standaardwaardering van € 4,05 (2026). Doe je dit buiten de werkplek, dan gelden hiervoor de werkelijke kosten van de maaltijd. Hierover betaalt de werknemer belasting, alhoewel de werkgever dit ook via de werkkostenregeling mag laten lopen. Dat is anders als de maaltijd voor minimaal 10% zakelijk is, dan is deze onbelast. Er is onder meer sprake van een zakelijke maaltijd als een werknemer vanwege het werk tussen 17.00 uur en 20.00 uur niet thuis kan eten.
Een maaltijd kan echter lager gewaardeerd worden als de waarde in het economisch verkeer ook lager is. Bijvoorbeeld wanneer een werkgever zijn personeel in de bedrijfskantine van een maaltijd voorziet. De waarde in het economisch verkeer is meestal de verkoopprijs in de detailhandel, inclusief btw. Als de werkgever van een lagere waarde in het economisch verkeer uit wil gaan, dan moet hij deze aannemelijk kunnen maken. Dit kan bijvoorbeeld door bij een externe cateraar na te gaan wat de prijs van een vergelijkbare maaltijd is.
Sommige werkgevers verstrekken hun personeel een ‘betaalkaart’ waarmee maaltijden in de bedrijfskantine afgerekend kunnen worden. Als de werknemer met de kaart maaltijden in de bedrijfskantine op de werkplek betaalt, kan de werkgever niet volstaan met een bijtelling van het normbedrag voor maaltijden op de werkplek als de maaltijd duurder is dan het normbedrag (in 2026 € 4,05 per maaltijd). Het daadwerkelijke bedrag van de maaltijd vormt dan loon volgens de Belastingdienst. De Belastingdienst vindt namelijk dat de betaling met een ‘betaalkaart’ van de werkgever loon in geld is en geen loon in natura. Alleen bij loon in natura kan aangesloten worden bij het normbedrag voor maaltijden.
TIP!
Verstrek je je werknemers een belaste maaltijd, dan kun je uitgaan van de waarde in het economisch verkeer als deze waarde lager is dan het forfait. Is de waarde hoger en is de maaltijd verstrekt op de werkplek, ga dan uit van het forfait. Bij betaling met een door de werkgever verstrekte ‘betaalkaart’ is de werkelijke waarde van de maaltijd belast.
10. Vorm een voorziening voor een transitievergoeding
Bij onvrijwillig ontslag van een werknemer ben je in beginsel een transitievergoeding verschuldigd. De hoogte ervan is afhankelijk van het aantal jaren dat de werknemer bij je in dienst is geweest en de hoogte van het salaris. De transitievergoeding bedraagt in 2026 maximaal € 102.000 of een bruto jaarsalaris als dit meer is.
Is het redelijk zeker dat je op niet al te lange termijn één of meer werknemers moet ontslaan, dan kun je een voorziening vormen voor een transitievergoeding. Ook moeten de uitgaven hun oorsprong vinden in feiten en omstandigheden die zich in de periode voorafgaand aan de balansdatum hebben voorgedaan en moeten ze ook aan die periode kunnen worden toegerekend. Op deze manier kun je nu al rekening houden met de kosten van een transitievergoeding die zich pas in de toekomst voor zullen doen. De hoogte van de voorziening moet je afstemmen op de te verwachten kosten en de te verwachten termijn waarop deze kosten zich zullen voordoen.
LET OP!
Er moet een redelijke mate van zekerheid bestaan dat de transitievergoeding betaald moet worden. Je zult dit dus aannemelijk moeten kunnen maken, bijvoorbeeld door aan te tonen dat een reorganisatie op termijn niet is te voorkomen.
11. Einde compensatieregeling transitievergoeding per 2028
Moet je een transitievergoeding betalen omdat je bijvoorbeeld een werknemer ontslaat? Je kunt in sommige situaties een compensatie krijgen voor een betaalde transitievergoeding. Vanaf 1 januari 2028 verdwijnen deze compensatieregelingen.
Eerder was het plan om deze compensatieregelingen vanaf 1 januari 2027 af te schaffen. Het kabinet stelt de afschaffing met één jaar uit. Je kunt dan geen compensatie meer krijgen als je een werknemer ontslaat die langer dan twee jaar ziek is. Ook de compensatie bij bedrijfsbeëindiging door pensioen of overlijden van de werkgever verdwijnt.
12. Vraag tijdig de WBSO aan
Werkgevers die innovatieve activiteiten verrichten, kunnen via de WBSO een fiscale tegemoetkoming krijgen in de vorm van een percentage van de gemaakte kosten. Deze kosten bestaan uit de direct toerekenbare salariskosten plus de overige toerekenbare kosten van innovatie. Je kunt de WBSO vooraf online aanvragen bij RVO.nl. Aanvragen kan in vier periodes per jaar.
LET OP!
Aanvragen voor de eerste periode van 2027 moeten uiterlijk 20 december 2026 bij de RVO binnen zijn.
13. Wijzigingen expatregeling (voorheen: 30%-regeling)
Werknemers die van buiten Nederland worden geworven om in Nederland te komen werken, maken veel dubbele kosten (zogenaamde extraterritoriale kosten). Onder voorwaarden mag een werkgever deze kosten onbelast vergoeden. Dat mag op declaratiebasis, waarbij dus de werkelijke (kwalificerende) kosten worden vergoed. Makkelijker (en vaak voordeliger) is het om standaard (nu nog) 30% van de totale beloning onbelast te vergoeden (zonder nader bewijs). De afgelopen jaren zijn veel buitenlandse werknemers in Nederland aan de slag gegaan met deze expatregeling, die voorheen ook wel de 30%-regeling werd genoemd.
De expatregeling wijzigt. De maximale onbelaste vergoeding wordt per 1 januari 2027 op een constant forfait van 27% in plaats van 30% gesteld. In 2026 geldt voor alle naar Nederland gekomen werknemers nog het percentage van 30. Verder wordt de salarisnorm – het salaris dat de buitenlandse werknemer jaarlijks minimaal moet verdienen – vanaf 2027 verhoogd van € 46.107 (bedrag in 2024) naar € 50.436 (voor indexatie). De salarisnorm voor naar Nederland gekomen werknemers jonger dan 30 jaar met een mastergraad wordt verhoogd van € 35.048 (bedrag in 2024) naar € 38.338 (voor indexatie).
LET OP!
Voor werknemers die al vóór 2024 de 30%-regeling toepasten, geldt gedurende de gehele looptijd het percentage van 30. Daarnaast blijft voor hen de oude (geïndexeerde) inkomensnorm gelden. Zij worden dus niet vanaf 2027 geconfronteerd met 27% en een hogere salarisnorm.
Maak je geen gebruik van het forfait, maar vergoed je de werkelijke extraterritoriale kosten? Dan is er ook iets veranderd vanaf 2026. Vanaf 1 januari 2026 zijn twee kostensoorten namelijk uitgesloten van de belastingvrije vergoeding:
- Extra kosten van levensonderhoud, waaronder gas, water, licht en nutsvoorzieningen;
- Extra gesprekskosten met het land van herkomst voor privédoeleinden.
Deze versobering geldt alleen voor ingekomen werknemers die tijdelijk in Nederland werken en niet onder de forfaitaire regeling vallen. Je mag vanaf 2026 de genoemde kosten dus niet langer onbelast vergoeden aan buitenlandse werknemers die tijdelijk in Nederland werkzaam zijn. Dit kan leiden tot een lager nettoloon voor deze werknemers en mogelijk tot een verminderde aantrekkelijkheid van Nederland als werkland. De gemiddelde daling van het nettoloon wordt geschat op € 85 over een werkperiode van 18 weken (€ 20 per maand). De versobering geldt niet voor uitgezonden werknemers.
TIP!
Controleer tijdig welke werknemers onder deze regeling vallen en welke kosten worden vergoed. Pas de vergoedingsstructuur aan om fiscale risico’s te vermijden.
LET OP!
Houd rekening met een mogelijke toename van bezwaarprocedures en extra toezicht door de Belastingdienst. Zorg voor duidelijke afspraken en documentatie over vergoedingen om discussies te voorkomen.
Werknemers die de 30%-regeling toepassen, mochten er in box 2 en box 3 van de inkomstenbelasting voor kiezen te worden behandeld als buitenlands belastingplichtige. Dat is vaak voordelig, omdat dan in Nederland slechts beperkt belasting wordt betaald. Deze regeling is beëindigd per 2025. Dit betekent dat personen die de 30%-regeling toepassen, gewoon volledig belasting moeten betalen in box 2 en box 3. Expats die vóór 1 januari 2024 gebruikmaakten van de 30%-regeling konden via een overgangsregeling nog tot en met 31 december 2026 kiezen voor partiële buitenlandse belastingplicht. Deze overgangsregeling komt nu definitief ten einde. Vanaf 2027 worden alle expats volledig als binnenlands belastingplichtige aangemerkt. Dit betekent dat ook inkomsten uit box 2 (aanmerkelijk belang) en box 3 (vermogen) in Nederland belast gaan worden.
LET OP!
Vraag de 30% aan binnen vier maanden na indiensttreding, zodat de regeling met terugwerkende kracht tot de start van de dienstbetrekking mag worden toegepast. Vraag je de regeling later aan, dan bestaat geen recht op terugwerkende kracht en mag de regeling pas worden toegepast vanaf de eerste dag van de maand na de maand waarin de aanvraag is gedaan.
TIP!
Bij wisseling van werkgever bestaat recht op continuering van de 30%-regeling. Tussen beide dienstbetrekkingen moet dan minder dan drie maanden zitten. Ook kan continuering binnen vier maanden na de start van de nieuwe dienstbetrekking worden aangevraagd.
Ook voor uitgezonden werknemers
Vanaf 2027 wijzigt de 30%-regeling ook voor uitgezonden werknemers. Vanaf die datum kun je niet meer 30% van het loon – inclusief de vergoeding – gericht vrijgesteld vergoeden aan uitgezonden werknemers, maar 27%. Er komt geen overgangsregeling. Dus ook aan werknemers die al vóór 2027 zijn uitgezonden, kun je vanaf 2027 nog maar 27% in plaats van 30% gericht vrijgesteld vergoeden.
14. Verbod op inhouding huisvestingskosten arbeidsmigranten
In 2015 is de Wet aanpak schijnconstructies ingevoerd. Deze wet moet arbeidsmigranten beschermen door inhoudingen op het minimumloon te verbieden. Toch mogen werkgevers nu nog kosten voor huisvesting en zorgverzekering inhouden.
Voor huisvesting mag nu maximaal 25% van het minimumloon worden ingehouden. Een eerder voorstel om dit percentage vanaf 2026 met 5% per jaar tot 2030 af te bouwen, is van tafel. In plaats daarvan is het streven de inhouding op het minimumloon vanaf 1 juli 2028 te verbieden. De Wet passende huurcontracten moet hiervoor in de plaats komen. Dit wetsvoorstel biedt arbeidsmigranten betere huurbescherming en huurprijsbescherming en biedt hun de mogelijkheid om een tijdelijk huurcontract af te sluiten. Deze contractvorm past beter bij hun vaak tijdelijke woonsituatie. Met deze optie geldt huurbescherming, maar loopt het contract niet voor onbepaalde tijd. Een tijdelijk huurcontract kan maximaal twee jaar duren en is alleen mogelijk als de woning aan bepaalde kwaliteitseisen voldoet.
15. Verhoging pseudo-eindheffing Regeling Vervroegde Uittreding (RVU)
Bied je je personeel een regeling aan om de periode tot aan het pensioen te kunnen overbruggen, dan moet je als werkgever sinds 2011 een extra heffing van 52% betalen. Deze extra heffing over dergelijke uitkeringen, ook wel bekend als RVU, is vanaf 1 januari 2026 verhoogd naar 57,7% en stijgt per 1 januari 2027 naar 64% en in 2028 naar 65%.
Er geldt een algemene vrijstelling van € 2.357 per maand. Voor werknemers met een laag inkomen of weinig aanvullend pensioen kun je als werkgever maximaal € 300 bruto per maand extra meegeven boven op het RVU-drempelbedrag. Tot het bedrag van de vrijstelling betaal je als werkgever geen RVU-heffing. De vrijstellingen worden jaarlijks geïndexeerd en gelden alleen als de werknemer niet eerder dan drie jaar voor de AOW-leeftijd stopt met werken. Stopt de werknemer eerder of is de uitkering hoger dan het drempelbedrag, dan betaal je de pseudo-eindheffing RVU.
16. Nieuwe toelatingsplicht bij het uitlenen van personeel
Vanaf 1 januari 2027 geldt de Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta). Deze wet introduceert een verplicht toelatingsstelsel voor uitzendbureaus, detacheerders en andere ondernemingen die personeel of zzp’ers uitlenen. De Nederlandse Autoriteit Uitleenmarkt (NAU) verleent de toelating of ontheffing.
Het jaar 2027 geldt als overgangsjaar. Inleners kunnen vanaf 1 juli 2027 in het openbare register van de NAU controleren of een uitlener is toegelaten, ontheffing heeft of nog onder de overgangsregeling valt. Bedrijven die werknemers willen blijven uitlenen, moeten wel tussen 1 mei 2027 en 30 juni 2027 een toelating aanvragen. Het beoordelen van bedrijven begint vanaf 1 juli 2027.
LET OP!
Uitleners moeten zich tussen 1 november en 31 december 2026 aanmelden voor de overgangsregeling. Als zij dan van 1 mei 2027 tot en met 30 juni 2027 een aanvraag tot toelating doen, kunnen zij personeel blijven uitlenen gedurende de tijd dat hun aanvraag door de NAU beoordeeld wordt. Een uitlener die op 30 juni 2027 een SNA-keurmerk heeft, moet wel een aanvraag tot toelating doen, maar hoeft zich niet aan te melden voor de overgangsregeling.
Het toelatingsstelsel kent ook uitzonderingen. Zo valt collegiale uitleen waarbij geen winst wordt gemaakt, niet onder het toelatingsstelsel. Hetzelfde geldt voor in- en uitleen binnen concernverband.
TIP!
Bedrijven die in zeer beperkte mate arbeidskrachten ter beschikking stellen, kunnen om ontheffing vragen. Hiervoor geldt als voorwaarden dat de inkomsten uit het uitlenen minder dan 10% van de totale inkomsten in een jaar bedragen én die inkomsten niet hoger zijn dan € 5 miljoen per jaar. Daarbij moet een accountant dan jaarlijks verklaren dat deze drempels niet worden overschreden.
LET OP!
Een dga die zich via de bv uitleent bij andere bedrijven kan ook onder de Wtta vallen!
Disclaimer
Deze eindejaartips zijn ontleend aan de bijdrage van het SRA. Zij hebben daarbij gestreefd naar uiterste betrouwbaarheid en zorgvuldigheid. Onze organisatie kan niet aansprakelijk worden gesteld voor eventuele onjuistheden in deze bijdrage en de gevolgen hiervan.